Domain krankenkasse-schweiz.de kaufen?
Wir ziehen mit dem Projekt
krankenkasse-schweiz.de um.
Sind Sie am Kauf der Domain
krankenkasse-schweiz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenkasse-schweiz.de kaufen?
Warum eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung ist wichtig, um im Falle einer Berufsunfähigkeit finanziell abgesichert zu sein. Sie sichert das Einkommen ab, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Ohne eine BU-Versicherung könnte man schnell in finanzielle Schwierigkeiten geraten, da die staatliche Absicherung oft nicht ausreicht. Zudem bietet eine BU-Versicherung auch psychologische Sicherheit, da man sich keine Sorgen um die finanzielle Zukunft machen muss. Es ist daher ratsam, frühzeitig eine Berufsunfähigkeitsversicherung abzuschließen, um im Ernstfall abgesichert zu sein. **
Wer braucht eine BU Versicherung?
Wer braucht eine BU Versicherung? Jeder, der sein Einkommen durch seine Arbeitskraft verdient, sollte über eine Berufsunfähigkeitsversicherung nachdenken. Insbesondere Selbstständige und Freiberufler, die im Falle einer Berufsunfähigkeit keine staatliche Absicherung haben, sind auf eine private BU-Versicherung angewiesen. Auch Arbeitnehmer, die nicht ausreichend durch die gesetzliche Erwerbsminderungsrente abgesichert sind, sollten über eine BU-Versicherung nachdenken. Kurz gesagt: Jeder, der im Falle einer Berufsunfähigkeit finanziell abgesichert sein möchte, sollte eine BU-Versicherung in Betracht ziehen. **
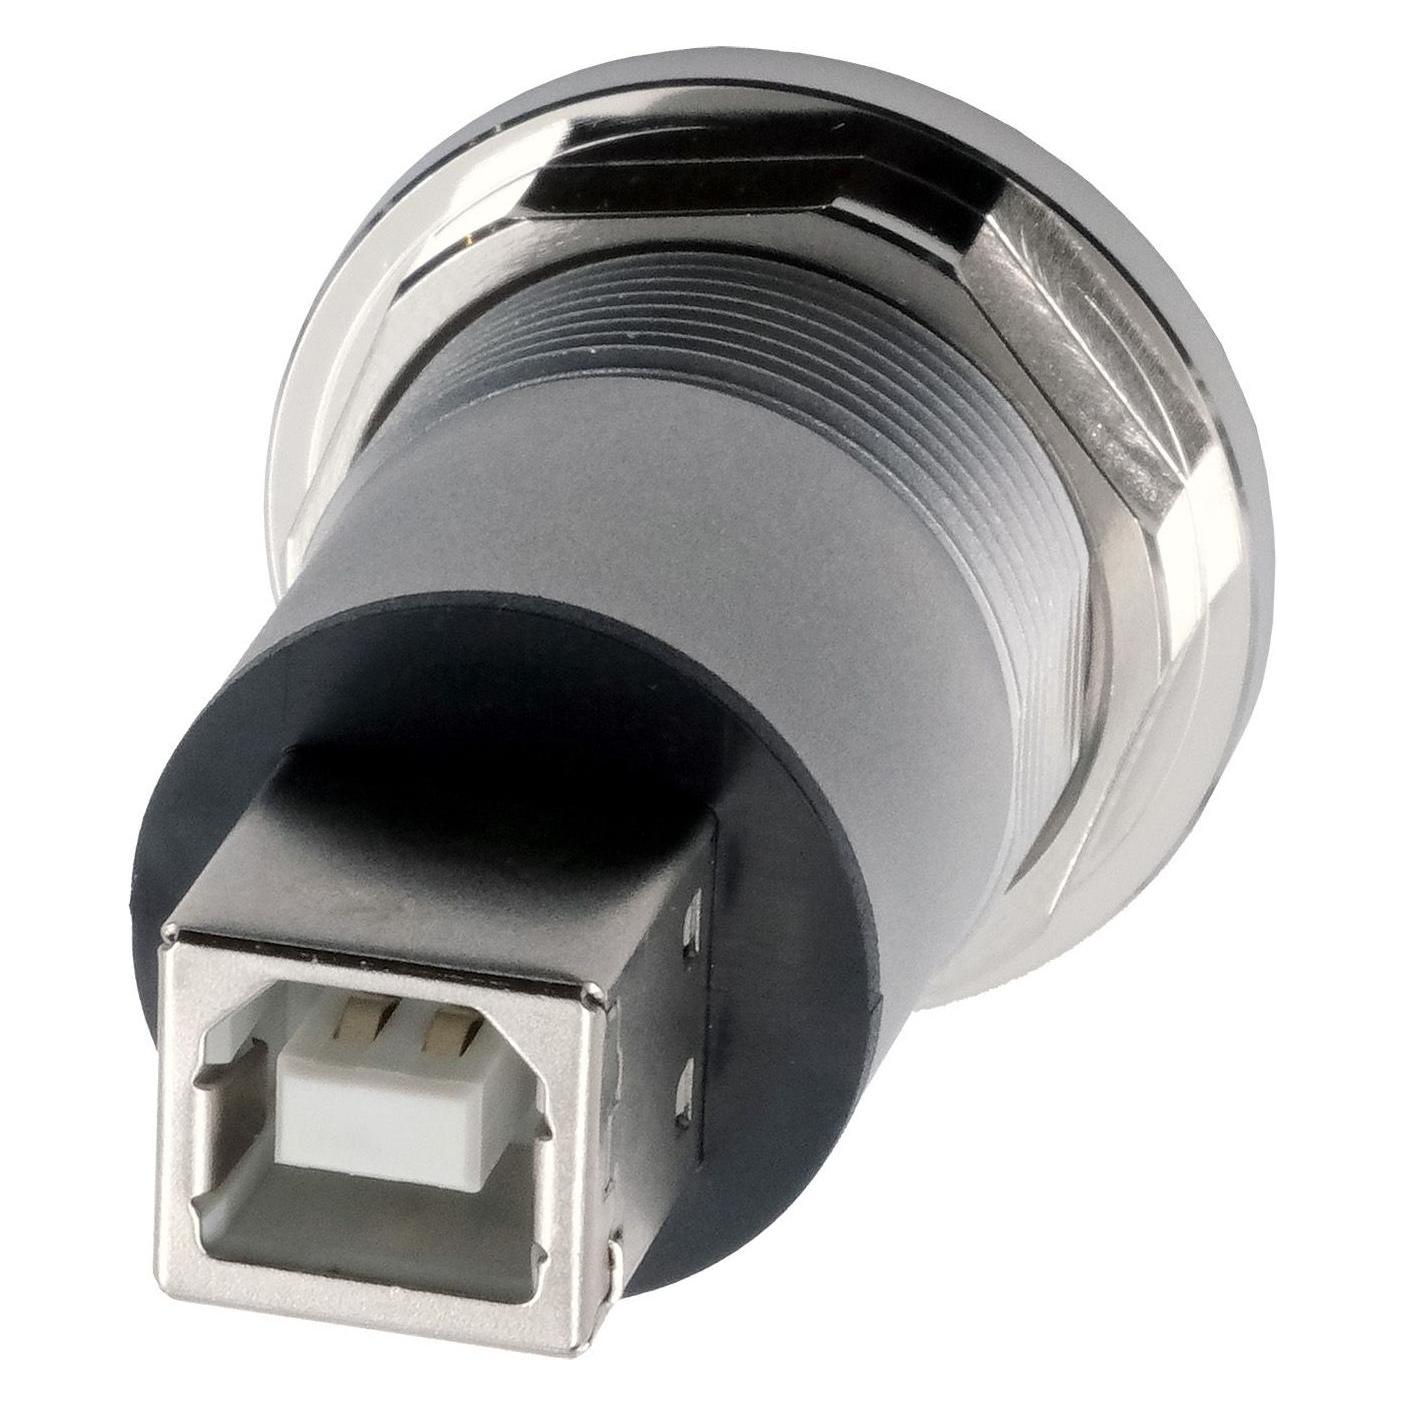
Ähnliche Suchbegriffe für Exsys-Einbau-Adapter-USB-B-BU-BU
Top-Angebote
Produkte zum Begriff Exsys-Einbau-Adapter-USB-B-BU-BU:
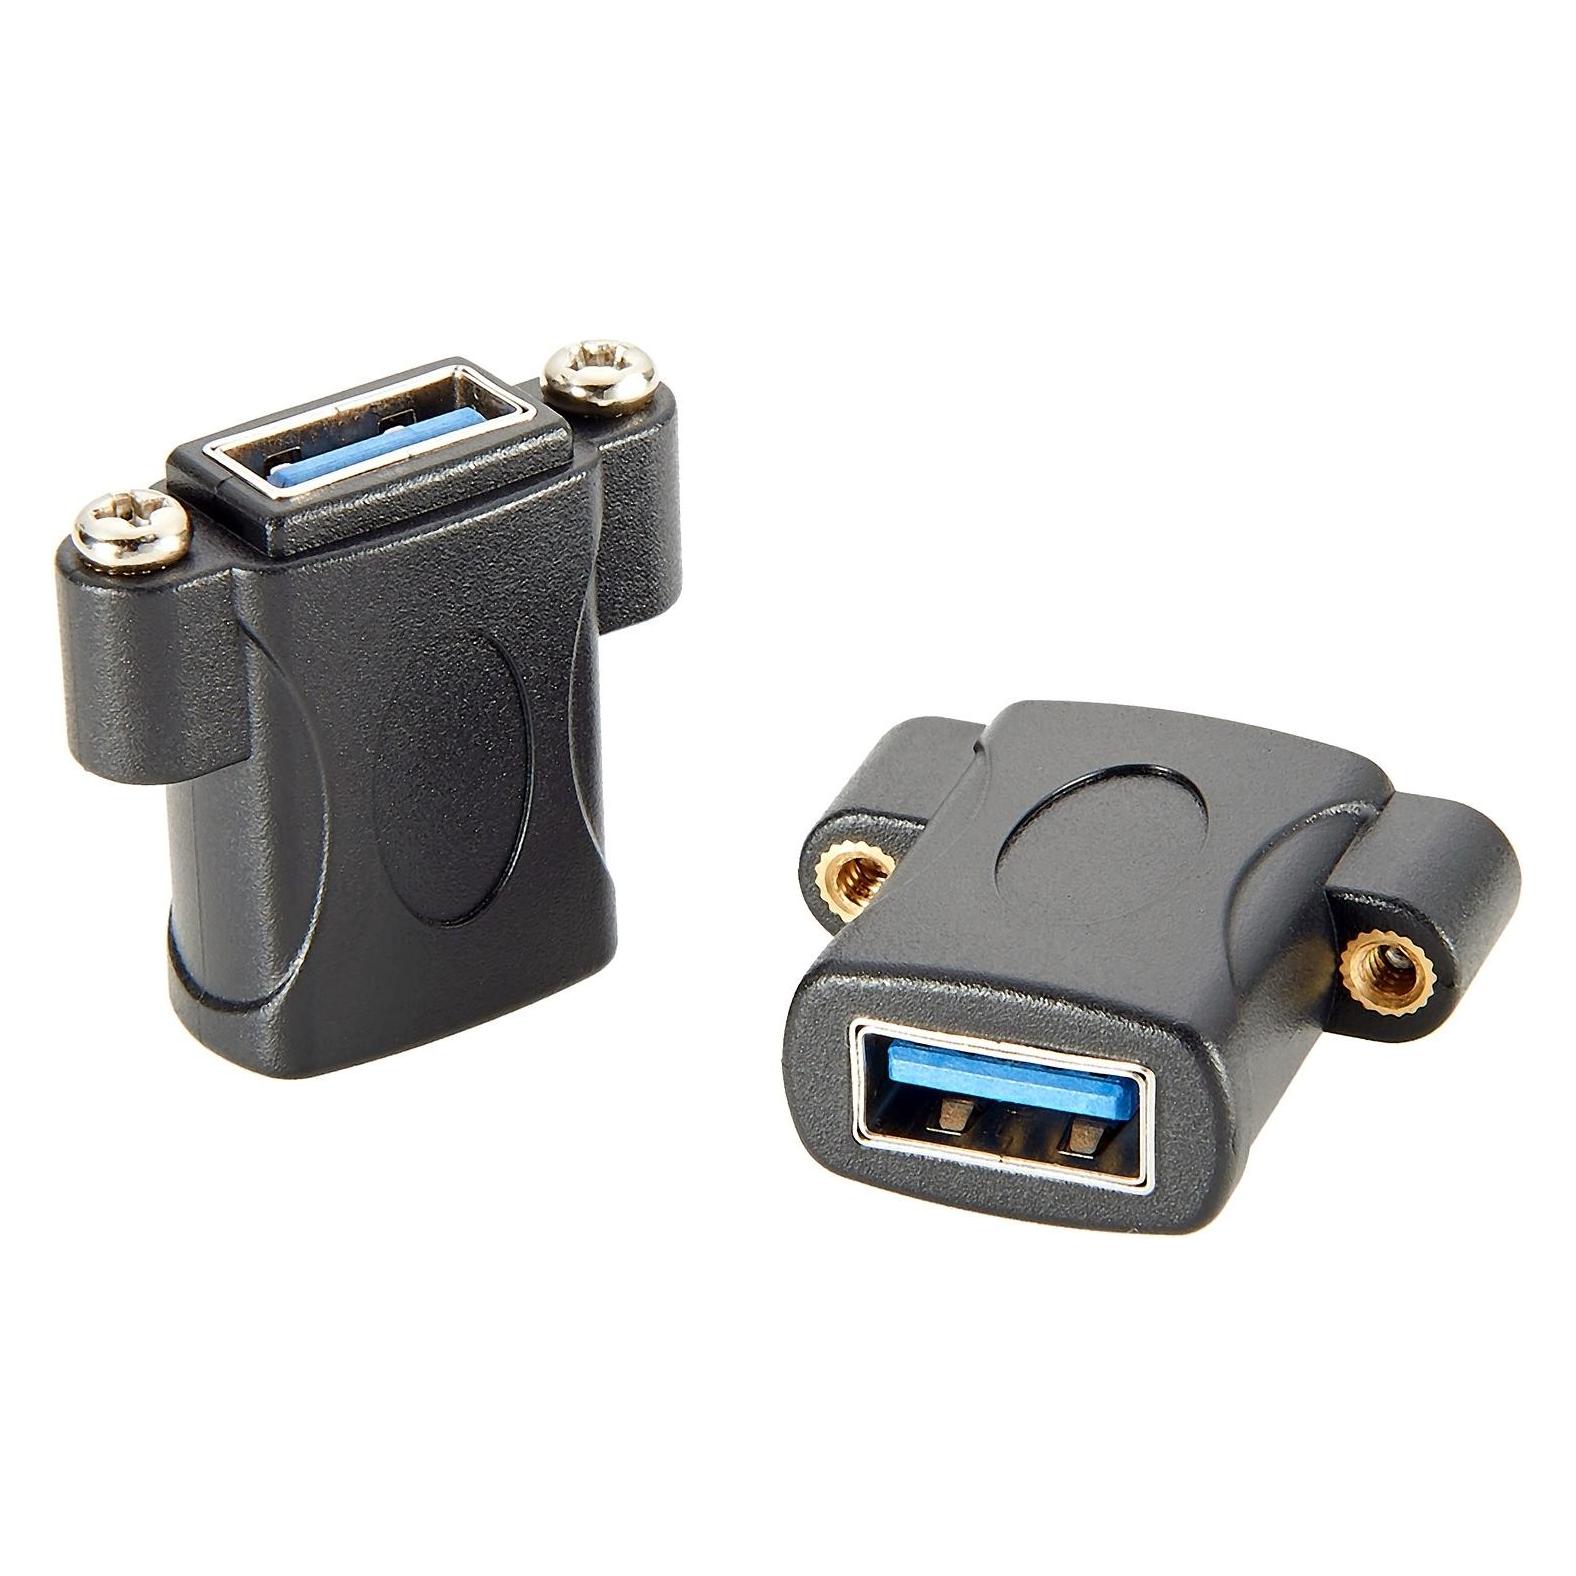

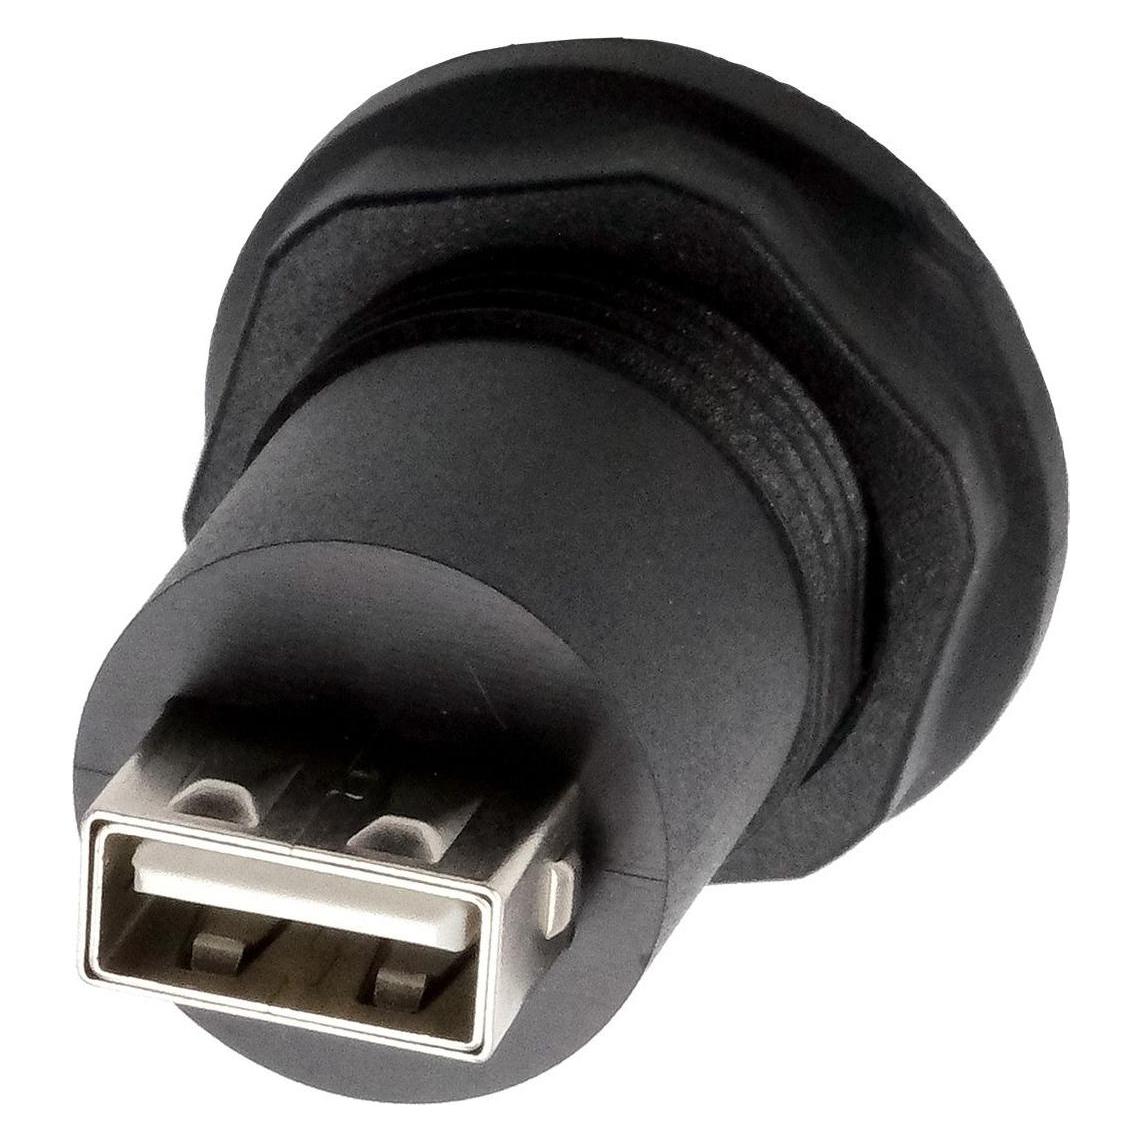
-
Was ist die BU-Versicherung?
Die BU-Versicherung steht für Berufsunfähigkeitsversicherung und ist eine private Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund einer Krankheit oder eines Unfalls seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen und finanzielle Sicherheit zu bieten. Die BU-Versicherung ist besonders wichtig, da die gesetzliche Erwerbsminderungsrente oft nicht ausreicht, um den Lebensstandard zu halten. **
-
Was zahlt die Krankenkasse bei Bu?
Die Krankenkasse übernimmt in der Regel die Kosten für Behandlungen, Medikamente und Therapien, die medizinisch notwendig sind. Bei einer Behandlung von psychischen Erkrankungen wie Burnout können beispielsweise Gesprächstherapien oder Medikamente von der Krankenkasse bezahlt werden. Es ist jedoch wichtig, dass die Behandlung von einem zugelassenen Arzt oder Therapeuten durchgeführt wird und im Rahmen der Leistungen der Krankenkasse liegt. Zusätzliche Leistungen wie alternative Therapien oder Wellness-Angebote werden in der Regel nicht von der Krankenkasse übernommen. Es empfiehlt sich daher, vor Beginn einer Behandlung bei der Krankenkasse nachzufragen, welche Leistungen im konkreten Fall übernommen werden. **
-
Wann zahlt eine private BU Versicherung?
Eine private Berufsunfähigkeitsversicherung zahlt in der Regel, wenn der Versicherte aufgrund von gesundheitlichen Einschränkungen dauerhaft nicht mehr in der Lage ist, seinen Beruf auszuüben. Dies wird in der Regel anhand ärztlicher Gutachten und medizinischer Unterlagen festgestellt. Es ist wichtig, dass die Berufsunfähigkeit während der Vertragslaufzeit eintritt und nicht durch vorsätzliche Handlungen des Versicherten verursacht wurde. Die genauen Bedingungen und Kriterien für die Leistungserbringung sind in den Versicherungsbedingungen festgelegt und sollten vor Vertragsabschluss sorgfältig geprüft werden. **
-
Wie heißt das Lied "Bi bubu ba bu bu ba"?
Es tut mir leid, aber ich kann das Lied nicht anhand dieser Beschreibung identifizieren. Es wäre hilfreich, mehr Informationen über das Lied zu haben, wie zum Beispiel den Künstler oder den Text. **
Wird BU versteuert?
Wird BU versteuert? Ja, Berufsunfähigkeitsrente (BU) unterliegt grundsätzlich der Einkommenssteuer. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Steuersatz des Empfängers und ob die BU-Rente privat oder über den Arbeitgeber abgeschlossen wurde. In der Regel wird die BU-Rente als sonstige Einkünfte behandelt und dementsprechend besteuert. Es gibt jedoch auch Freibeträge und steuerliche Vergünstigungen, die je nach individueller Situation geltend gemacht werden können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der BU-Rente genau zu verstehen. **
Für wen lohnt sich eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung (BU) lohnt sich in erster Linie für Personen, die aufgrund ihrer beruflichen Tätigkeit ein erhöhtes Risiko haben, berufsunfähig zu werden. Das betrifft vor allem Menschen, die körperlich oder geistig stark belastende Tätigkeiten ausüben. Aber auch Personen, die aufgrund ihrer Ausbildung oder Qualifikation nur schwer in einem anderen Beruf arbeiten könnten, sollten über eine BU-Versicherung nachdenken. Generell ist eine BU-Versicherung sinnvoll für alle, die im Falle einer Berufsunfähigkeit nicht auf staatliche Unterstützung angewiesen sein möchten und ihren Lebensstandard aufrechterhalten wollen. Es ist wichtig, frühzeitig über eine BU-Versicherung nachzudenken, da die Beiträge mit steigendem Alter und bestehenden Vorerkrankungen deutlich höher ausfallen können. **
Top-Angebote
Produkte zum Begriff Exsys-Einbau-Adapter-USB-B-BU-BU:
-
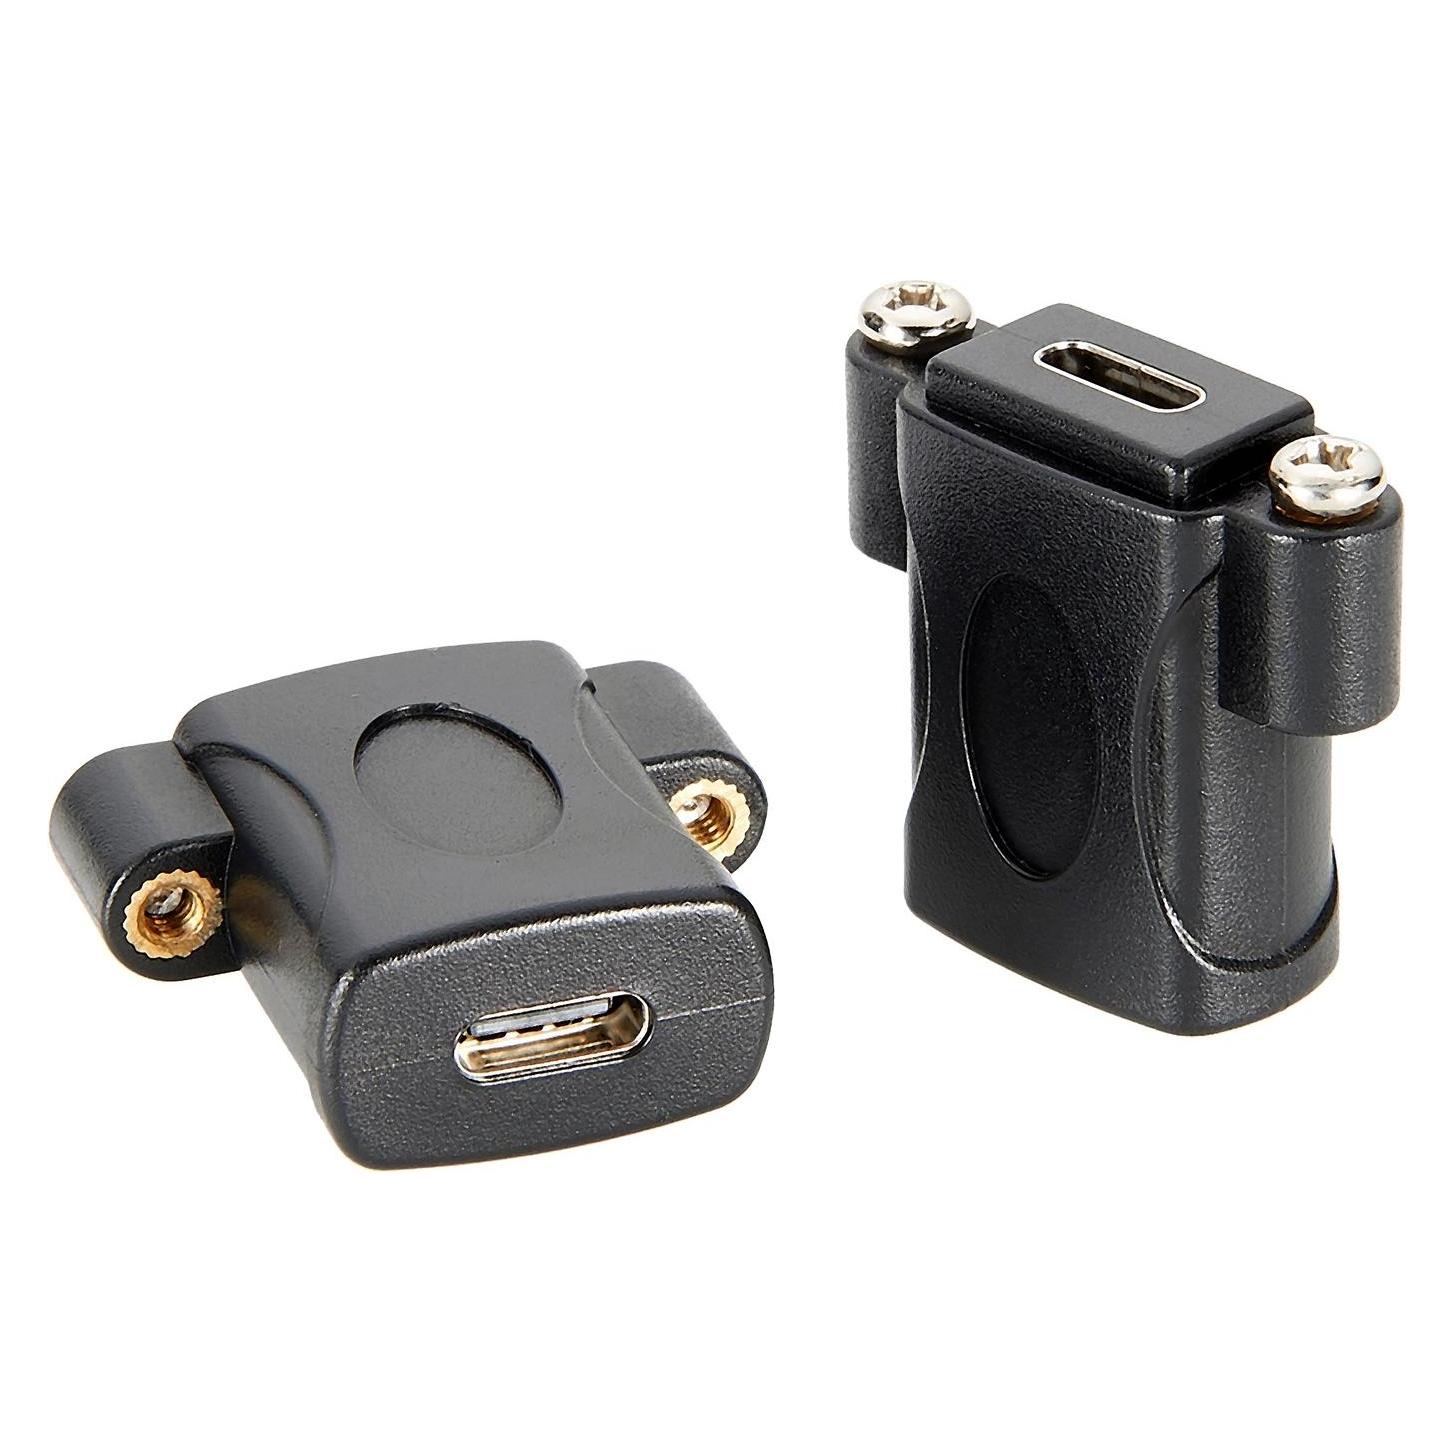
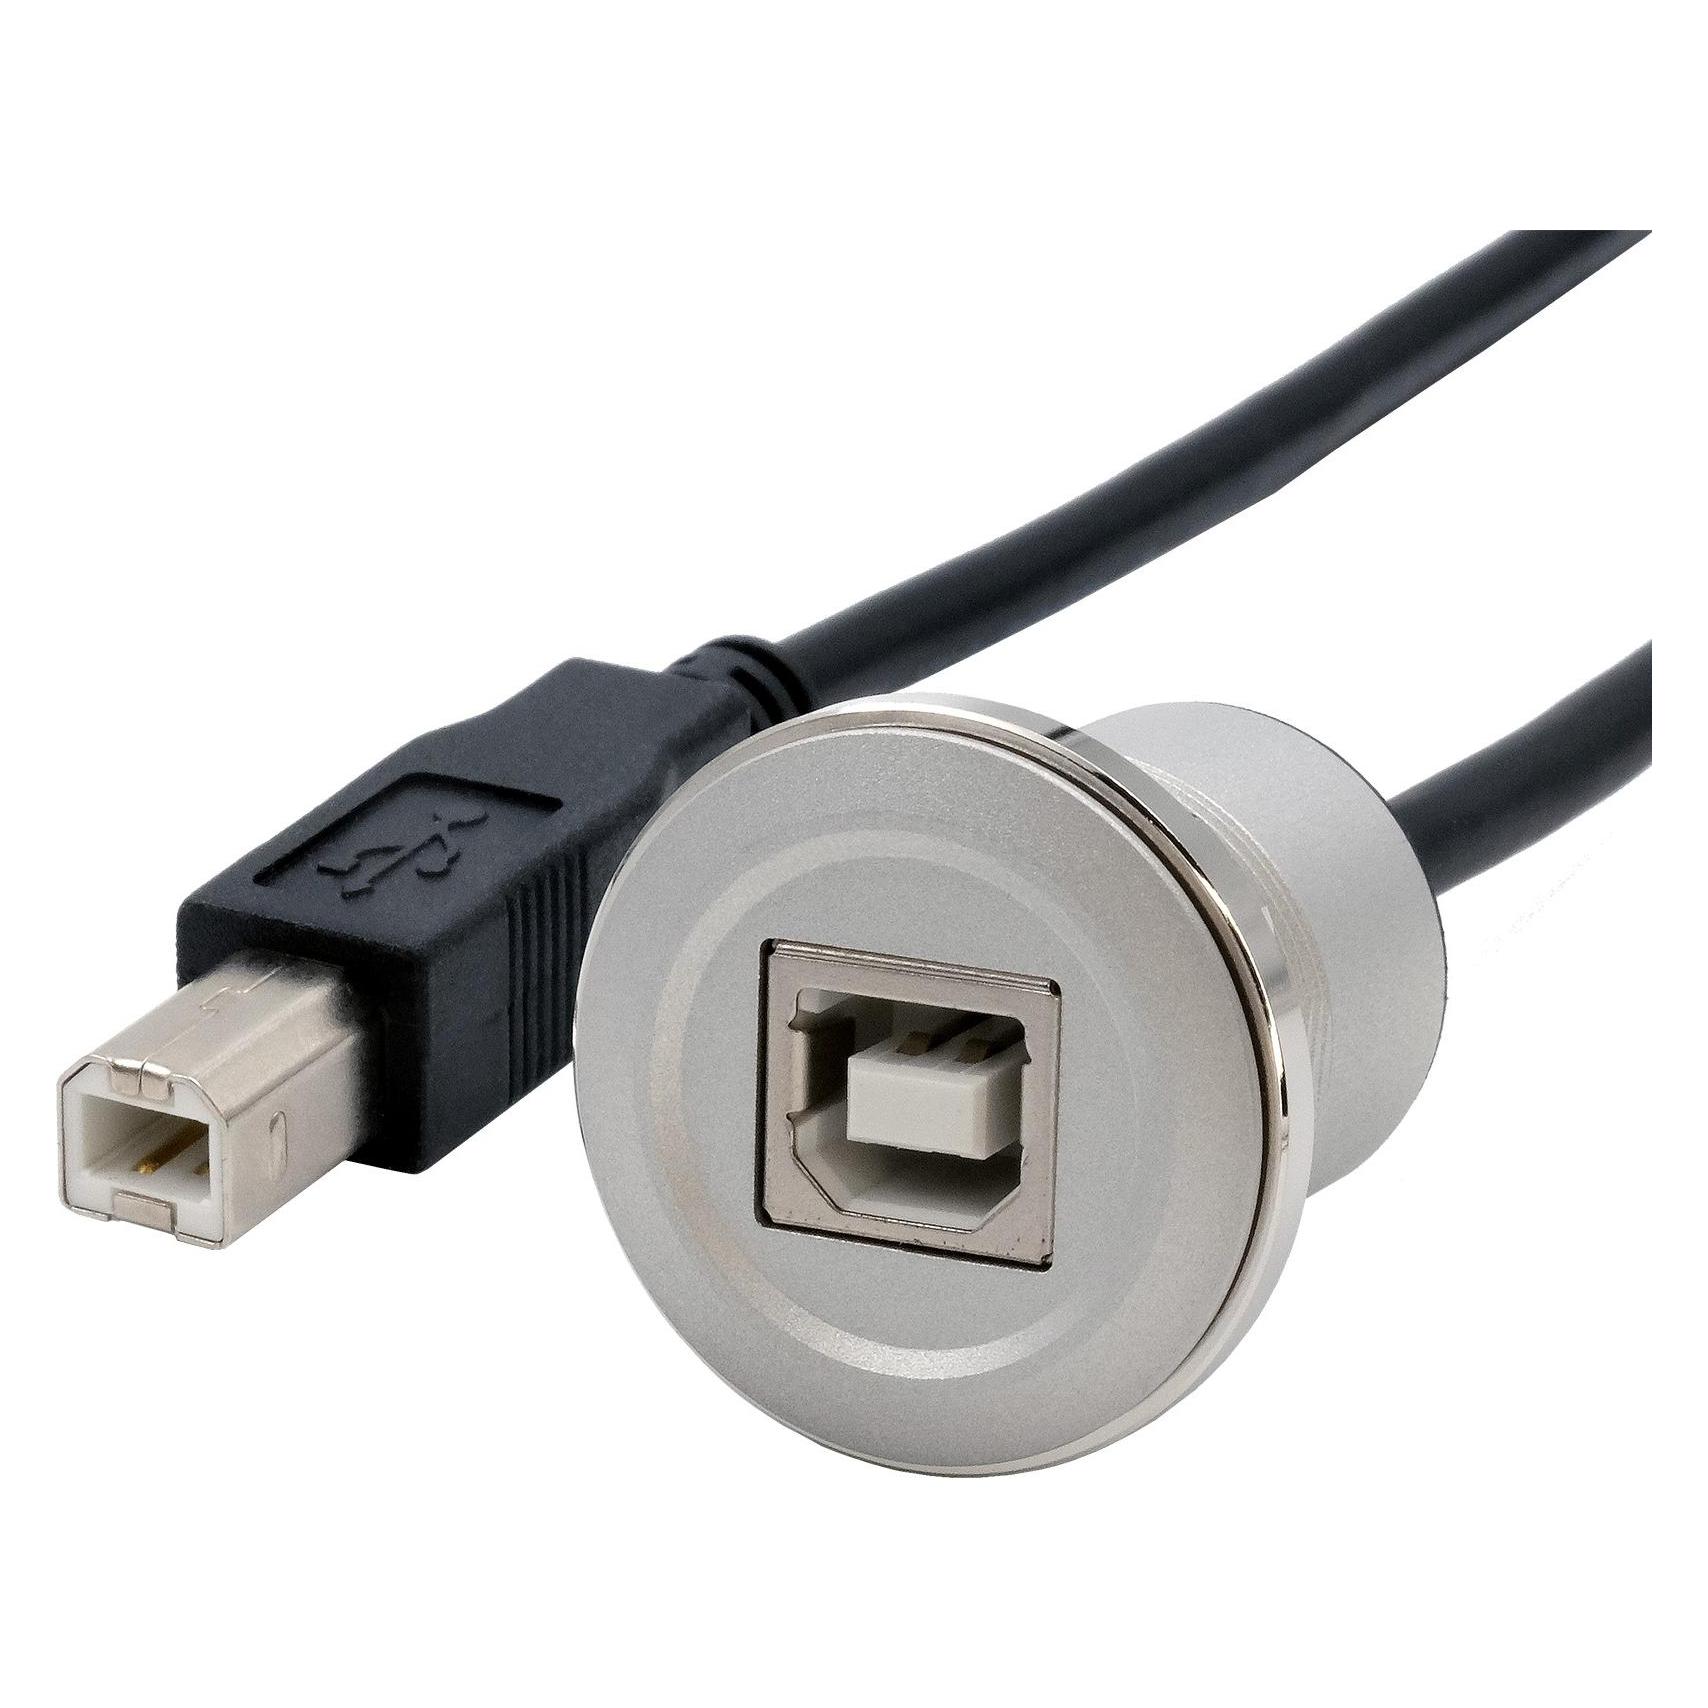
Exsys Einbau-Adapter USB-C BU-BU (USB-C), USB AdapterDer Einbau-Adapter USB-C BU-BU von Exsys ist eine praktische Lösung für Anwendungen, bei denen der Platz begrenzt ist. Mit seiner kompakten Bauweise lässt sich der Adapter mühelos in Panels oder Gehäusen montieren, wodurch die Anschlüsse von digitalem Equipment schnell und einfach zugänglich sind. Ideal für den Einsatz als Serviceschnittstelle für Techniker oder als Kommunikationsschnittstelle in Konferenzräumen und an Arbeitsplätzen, bietet dieser Adapter eine USB-C Buchse für externe Verbindungen und eine weitere USB-C Buchse für interne Anschlüsse. Mit einer Übertragungsgeschwindigkeit von bis zu 10 Gbit/s dank USB 3.2 Gen 2x1 und der Unterstützung von Schnellladung bis zu 100 W (5 A / 20 V) ist dieser Adapter sowohl leistungsstark als auch vielseitig einsetzbar. Die Montage erfolgt sicher mit zwei M3-Schrauben, die im Abstand von 22 mm angeordnet sind, und die benötigte Aussparung im Panel beträgt 17 x 10 mm. Beachten Sie, dass die Anschlüsse aufgrund der technischen Voraussetzungen von USB-C nicht reversibel sind. - Kompakte Bauweise für begrenzte Platzverhältnisse - USB 3.2 Gen 2x1 mit 10 Gbit/s Übertragungsgeschwindigkeit - Unterstützt Schnellladung bis zu 100 W (5 A / 20 V) - Einfache Montage mit zwei M3-Schrauben.29,99 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Warum eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung ist wichtig, um im Falle einer Berufsunfähigkeit finanziell abgesichert zu sein. Sie sichert das Einkommen ab, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Ohne eine BU-Versicherung könnte man schnell in finanzielle Schwierigkeiten geraten, da die staatliche Absicherung oft nicht ausreicht. Zudem bietet eine BU-Versicherung auch psychologische Sicherheit, da man sich keine Sorgen um die finanzielle Zukunft machen muss. Es ist daher ratsam, frühzeitig eine Berufsunfähigkeitsversicherung abzuschließen, um im Ernstfall abgesichert zu sein. **
-
Wer braucht eine BU Versicherung?
Wer braucht eine BU Versicherung? Jeder, der sein Einkommen durch seine Arbeitskraft verdient, sollte über eine Berufsunfähigkeitsversicherung nachdenken. Insbesondere Selbstständige und Freiberufler, die im Falle einer Berufsunfähigkeit keine staatliche Absicherung haben, sind auf eine private BU-Versicherung angewiesen. Auch Arbeitnehmer, die nicht ausreichend durch die gesetzliche Erwerbsminderungsrente abgesichert sind, sollten über eine BU-Versicherung nachdenken. Kurz gesagt: Jeder, der im Falle einer Berufsunfähigkeit finanziell abgesichert sein möchte, sollte eine BU-Versicherung in Betracht ziehen. **
-
Was ist die BU-Versicherung?
Die BU-Versicherung steht für Berufsunfähigkeitsversicherung und ist eine private Versicherung, die den Versicherungsnehmer absichert, falls er aufgrund einer Krankheit oder eines Unfalls seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen und finanzielle Sicherheit zu bieten. Die BU-Versicherung ist besonders wichtig, da die gesetzliche Erwerbsminderungsrente oft nicht ausreicht, um den Lebensstandard zu halten. **
-
Was zahlt die Krankenkasse bei Bu?
Die Krankenkasse übernimmt in der Regel die Kosten für Behandlungen, Medikamente und Therapien, die medizinisch notwendig sind. Bei einer Behandlung von psychischen Erkrankungen wie Burnout können beispielsweise Gesprächstherapien oder Medikamente von der Krankenkasse bezahlt werden. Es ist jedoch wichtig, dass die Behandlung von einem zugelassenen Arzt oder Therapeuten durchgeführt wird und im Rahmen der Leistungen der Krankenkasse liegt. Zusätzliche Leistungen wie alternative Therapien oder Wellness-Angebote werden in der Regel nicht von der Krankenkasse übernommen. Es empfiehlt sich daher, vor Beginn einer Behandlung bei der Krankenkasse nachzufragen, welche Leistungen im konkreten Fall übernommen werden. **
Ähnliche Suchbegriffe für Exsys-Einbau-Adapter-USB-B-BU-BU
-
Exsys Einbau-Adapter DisplayPort BU-BU, Video Adapter, SchwarzDer Einbau-Adapter DisplayPort BU-BU von Exsys ist eine praktische Lösung für Anwendungen mit begrenztem Platzangebot. Er ermöglicht eine einfache Montage an Panels oder Gehäusen durch zwei seitliche Schrauben, was ihn ideal für den Einsatz in Konferenzräumen oder an Arbeitsplätzen macht. Mit seiner kompakten Bauweise sorgt dieser Adapter dafür, dass die Anschlüsse von digitalem Equipment schnell und unkompliziert zugänglich sind. Der Adapter unterstützt den DisplayPort 1.4 Standard und bietet eine passive Signalübertragung bis zu einer maximalen Videoauflösung von 4K UHD (3840 x 2160) bei 60 Hz. Die benötigte Aussparung im Panel beträgt lediglich 20 x 10 mm, was die Installation zusätzlich vereinfacht. Der Lieferumfang umfasst zwei Schrauben zur sicheren Montage, die im Abstand von 26 mm angebracht werden können. - Kompakte Bauweise für begrenzte Platzverhältnisse - Passive Signalübertragung bis 4K UHD - Einfache Montage mit zwei seitlichen Schrauben - Ideal für Konferenzräume und Arbeitsplätze.31,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt eine private BU Versicherung?
Eine private Berufsunfähigkeitsversicherung zahlt in der Regel, wenn der Versicherte aufgrund von gesundheitlichen Einschränkungen dauerhaft nicht mehr in der Lage ist, seinen Beruf auszuüben. Dies wird in der Regel anhand ärztlicher Gutachten und medizinischer Unterlagen festgestellt. Es ist wichtig, dass die Berufsunfähigkeit während der Vertragslaufzeit eintritt und nicht durch vorsätzliche Handlungen des Versicherten verursacht wurde. Die genauen Bedingungen und Kriterien für die Leistungserbringung sind in den Versicherungsbedingungen festgelegt und sollten vor Vertragsabschluss sorgfältig geprüft werden. **
-
Wie heißt das Lied "Bi bubu ba bu bu ba"?
Es tut mir leid, aber ich kann das Lied nicht anhand dieser Beschreibung identifizieren. Es wäre hilfreich, mehr Informationen über das Lied zu haben, wie zum Beispiel den Künstler oder den Text. **
-
Wird BU versteuert?
Wird BU versteuert? Ja, Berufsunfähigkeitsrente (BU) unterliegt grundsätzlich der Einkommenssteuer. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Steuersatz des Empfängers und ob die BU-Rente privat oder über den Arbeitgeber abgeschlossen wurde. In der Regel wird die BU-Rente als sonstige Einkünfte behandelt und dementsprechend besteuert. Es gibt jedoch auch Freibeträge und steuerliche Vergünstigungen, die je nach individueller Situation geltend gemacht werden können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der BU-Rente genau zu verstehen. **
-
Für wen lohnt sich eine BU Versicherung?
Eine Berufsunfähigkeitsversicherung (BU) lohnt sich in erster Linie für Personen, die aufgrund ihrer beruflichen Tätigkeit ein erhöhtes Risiko haben, berufsunfähig zu werden. Das betrifft vor allem Menschen, die körperlich oder geistig stark belastende Tätigkeiten ausüben. Aber auch Personen, die aufgrund ihrer Ausbildung oder Qualifikation nur schwer in einem anderen Beruf arbeiten könnten, sollten über eine BU-Versicherung nachdenken. Generell ist eine BU-Versicherung sinnvoll für alle, die im Falle einer Berufsunfähigkeit nicht auf staatliche Unterstützung angewiesen sein möchten und ihren Lebensstandard aufrechterhalten wollen. Es ist wichtig, frühzeitig über eine BU-Versicherung nachzudenken, da die Beiträge mit steigendem Alter und bestehenden Vorerkrankungen deutlich höher ausfallen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.