Domain krankenkasse-schweiz.de kaufen?
Wir ziehen mit dem Projekt
krankenkasse-schweiz.de um.
Sind Sie am Kauf der Domain
krankenkasse-schweiz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenkasse-schweiz.de kaufen?
Was bedeutet Versicherungsnehmer und versicherte Person?
Was bedeutet Versicherungsnehmer und versicherte Person? Der Versicherungsnehmer ist die Person, die den Versicherungsvertrag abschließt und die Prämien an die Versicherungsgesellschaft zahlt. Er trägt die Verantwortung für die ordnungsgemäße Zahlung der Beiträge und die Einhaltung der Vertragsbedingungen. Die versicherte Person ist diejenige, deren Risiko durch die Versicherung abgedeckt ist. Dies kann der Versicherungsnehmer selbst sein oder eine andere Person, die im Vertrag als versicherte Person benannt ist. Es ist wichtig, dass die versicherte Person im Schadensfall die vereinbarten Leistungen von der Versicherung erhält. **
Kann der Versicherungsnehmer die versicherte Person ändern?
Kann der Versicherungsnehmer die versicherte Person ändern? In der Regel ist es nicht möglich, die versicherte Person in einer bestehenden Versicherung zu ändern. Die versicherte Person wird bei Vertragsabschluss festgelegt und kann nur in Ausnahmefällen geändert werden, z.B. bei Tod oder Scheidung. Es ist wichtig, dass der Versicherungsnehmer bei Bedarf eine neue Versicherung für die gewünschte Person abschließt. Es empfiehlt sich, vor Vertragsabschluss die Bedingungen der Versicherungsgesellschaft zu prüfen, um Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für Yalova
Top-Angebote
Produkte zum Begriff Yalova:
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer ist Versicherungsnehmer und wer versicherte Person?
Wer ist Versicherungsnehmer und wer versicherte Person? Der Versicherungsnehmer ist die Person, die den Versicherungsvertrag abschließt und die Beiträge zahlt. Er trägt auch die Verantwortung für die korrekte Angabe aller relevanten Informationen. Die versicherte Person ist diejenige, deren Risiko durch die Versicherung abgedeckt wird. Dies kann der Versicherungsnehmer selbst sein oder eine andere Person, wie zum Beispiel ein Familienmitglied. In einigen Fällen können Versicherungsnehmer und versicherte Person auch identisch sein. **
-
Wer bekommt Geld Versicherungsnehmer oder versicherte Person?
Wer bekommt Geld Versicherungsnehmer oder versicherte Person? Der Versicherungsnehmer ist die Person, die die Versicherungspolice abschließt und die Prämien bezahlt. Die versicherte Person ist diejenige, deren Risiko durch die Versicherung abgedeckt ist. Im Falle eines Schadensfalles erhält in der Regel die versicherte Person die Leistungen der Versicherung. Der Versicherungsnehmer kann jedoch auch die Leistungen erhalten, wenn er selbst von dem Schaden betroffen ist. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu prüfen, um zu verstehen, wer im Schadensfall Geld erhält. **
-
Kann Krankenkasse freiwillig Versicherte ablehnen?
Krankenkassen dürfen grundsätzlich freiwillig Versicherte nicht ablehnen. Jeder hat in Deutschland Anspruch auf eine Krankenversicherung, unabhhängig von Vorerkrankungen oder anderen Risikofaktoren. Allerdings können Krankenkassen Zusatzbeiträge von freiwillig Versicherten verlangen, die über den regulären Beitragssatz hinausgehen. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, um sich freiwillig gesetzlich zu versichern, wie z.B. ein bestimmtes Einkommen oder das Ende einer vorherigen Versicherung. Insgesamt ist es also nicht möglich, dass Krankenkassen freiwillig Versicherte einfach ablehnen. **
-
Was ist der Unterschied zwischen Versicherungsnehmer und versicherte Person?
Was ist der Unterschied zwischen Versicherungsnehmer und versicherte Person? Der Versicherungsnehmer ist die Person, die den Versicherungsvertrag abschließt und die Beiträge zahlt. Die versicherte Person ist diejenige, deren Risiko durch die Versicherung abgedeckt wird. In vielen Fällen sind Versicherungsnehmer und versicherte Person dieselbe Person, aber es kann auch vorkommen, dass der Versicherungsnehmer eine Versicherung für eine andere Person abschließt, z.B. für sein Kind oder seinen Ehepartner. In diesem Fall ist der Versicherungsnehmer für die Beitragszahlungen verantwortlich, aber die versicherte Person ist diejenige, die im Schadensfall Leistungen erhält. **


Welche Krankenkasse erhöht Beitrag 2020?
Die Techniker Krankenkasse (TK) hat angekündigt, ihren Beitragssatz im Jahr 2020 um 0,2 Prozentpunkte zu erhöhen. Dies bedeutet, dass Versicherte der TK ab Januar 2020 etwas mehr für ihre Krankenversicherung zahlen müssen. Die TK begründet diese Beitragserhöhung mit steigenden Ausgaben im Gesundheitswesen, insbesondere im Bereich der Arzneimittelkosten. Es ist wichtig, dass Versicherte sich über solche Änderungen informieren, um ihre finanzielle Planung entsprechend anzupassen. **
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Top-Angebote
Produkte zum Begriff Yalova:
-
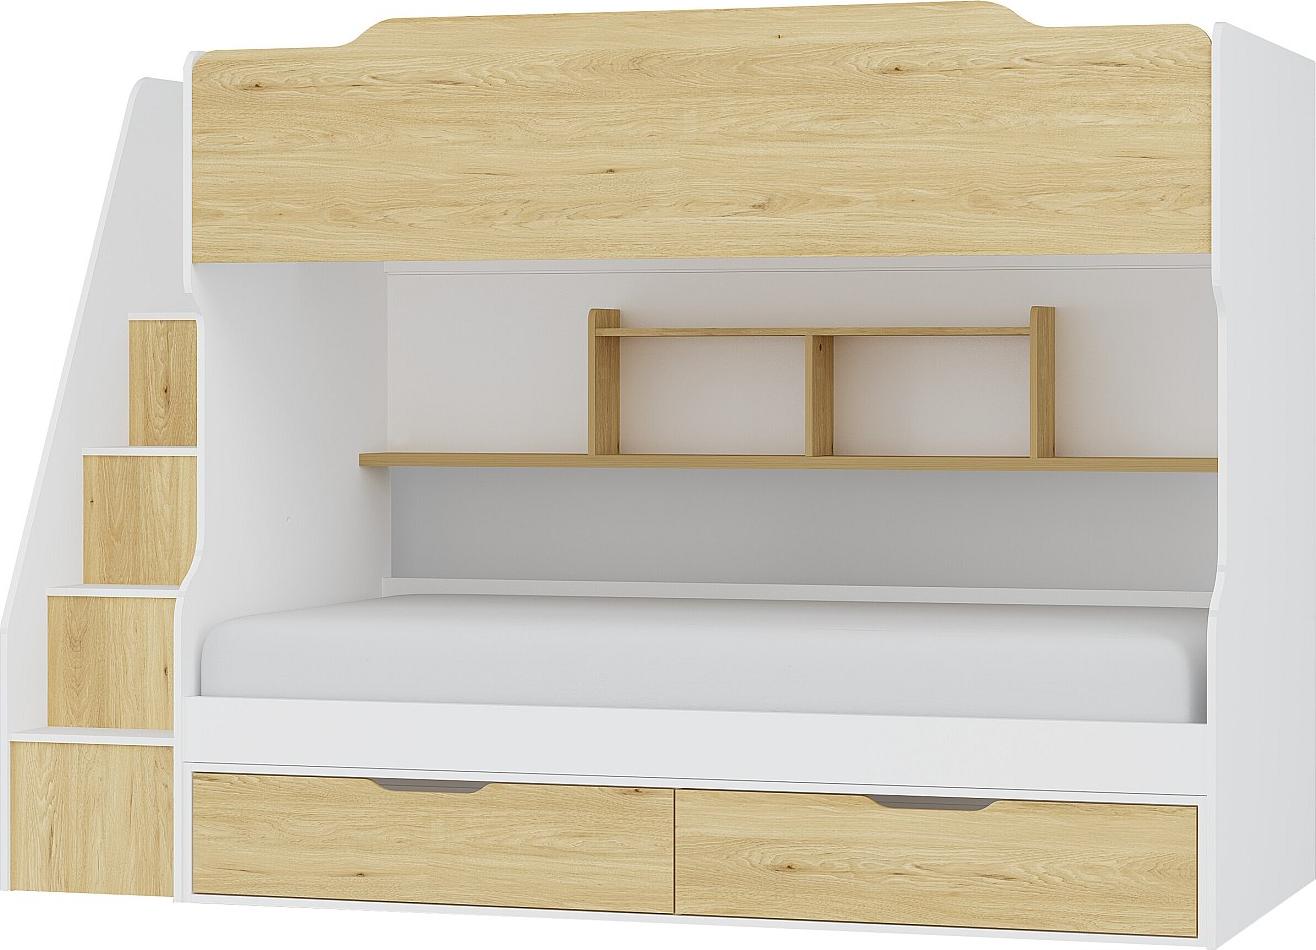
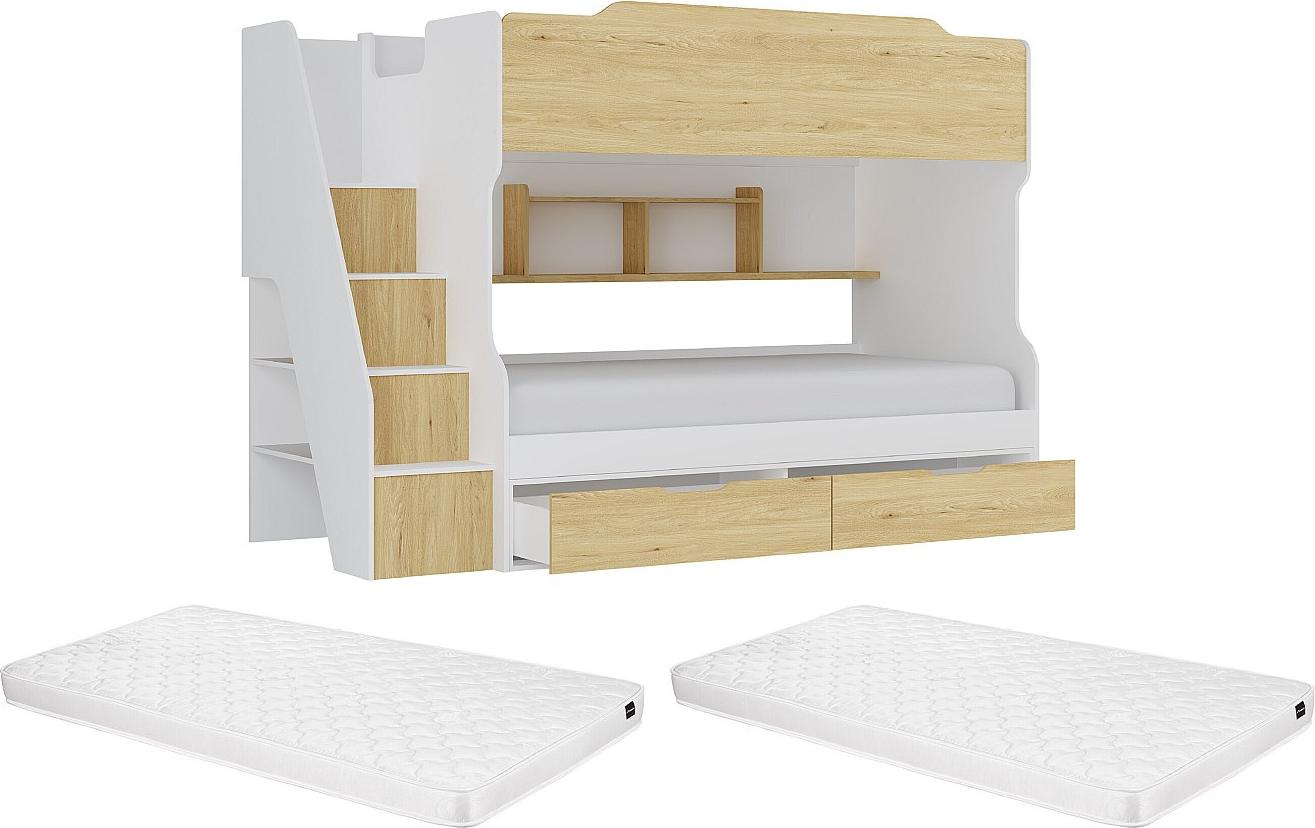
Etagenbett mit Stauraum - 90 x 190 cm - Weiß & Holzfarben - YALOVAEigenschaften Farbe: Weiß, Hellholzoptik Material: Spanplatte Größe (Schlaffläche): 90 x 190 cm Anzahl Personen: 2 Ohne Matratze Mit Lattenrost Art des Lattenrosts: Flachroster Art des Stauraums: 2 Schubladen, 2 offene Fächer Ausziehbare Ablage Maximale Belastung: 80 kg Selbstmontage Option (Bett): Mit Treppe Achtung: Das Bett ist nicht für Kinder unter 6 Jahren geeignet.Abmessungen Länge: 235,1 cm Höhe: 159 cm Tiefe: 99,5 cm Höhe zwischen den Betten: 45 cmLieferungDie für dieses Produkt wird im Warenkorb bestätigt.Bitte überprüfen Sie bei der Lieferung, ob die korrekte Anzahl an Paketen geliefert wurde.PaketPaket Nr. 1: Länge 206 cm, Breite 54 cm, Höhe 8 cm, Gewicht 45 kg,Paket Nr. 2: Länge 207 cm, Breite 99 cm, Höhe 7 cm, Gewicht 42 kg,Paket Nr. 3: Länge 173 cm, Breite 105 cm, Höhe 6 cm, Gewicht 50 kg,Paket Nr. 4: Länge 109 cm, Breite 50 cm, Höhe 12 cm, Gewicht 23 kg,Paket Nr. 5: Länge 105 cm, Breite 45 cm, Höhe 14 cm, Gewicht 32 kg,Inseln sind vom Liefergebiet ausgeschlossen.718,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Etagenbett mit Stauraum + Matratze - 90 x 190 cm - Weiß & Holzfarben - YALOVA1 x Etagenbett YALOVAEigenschaften Farbe: Weiß, Hellholzoptik Material: Spanplatte Größe (Schlaffläche): 90 x 190 cm Anzahl Personen: 2 Mit Lattenrost Art des Lattenrosts: Flachrohrlattenrost Art des Stauraums: 2 Schubladen, 2 offene Fächer Ausziehbare Ablage Maximale Belastung: 80 kg Selbstmontage Option (Bett): Mit Treppe Achtung: Das Bett ist nicht für Kinder unter 6 Jahren geeignet.Abmessungen Länge: 235,1 cm Höhe: 159 cm Tiefe: 99,5 cm Höhe zwischen den Betten: 45 cm2 x Klassische Matratze DANAEEigenschaften Herstellungstechnologie (Füllung): Schaumstoff Unterstützung: Ausgewogen Dichte (Kern): 20 kg/m³ Technologie (Oberseite): Komfortschaum Dichte (Oberfläche): 20 kg/m³ Oberflächenbeschaffenheit: Feste Unterstützung Matratzenfüllung: Polyesterfasern Dichte (innerer Kern): 120 g/m² Bezug (Material): Polyester Farbe: Weiß Material: 100 % Polyester Größe (Schlaffläche): 90 x 190 cm Anzahl Personen: 1Sommer-/Winterseite Wird komprimiert geliefert.AbmessungenLänge: 190 cmHöhe: 15 cmTi954,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Versicherungsnehmer und versicherte Person?
Was bedeutet Versicherungsnehmer und versicherte Person? Der Versicherungsnehmer ist die Person, die den Versicherungsvertrag abschließt und die Prämien an die Versicherungsgesellschaft zahlt. Er trägt die Verantwortung für die ordnungsgemäße Zahlung der Beiträge und die Einhaltung der Vertragsbedingungen. Die versicherte Person ist diejenige, deren Risiko durch die Versicherung abgedeckt ist. Dies kann der Versicherungsnehmer selbst sein oder eine andere Person, die im Vertrag als versicherte Person benannt ist. Es ist wichtig, dass die versicherte Person im Schadensfall die vereinbarten Leistungen von der Versicherung erhält. **
-
Kann der Versicherungsnehmer die versicherte Person ändern?
Kann der Versicherungsnehmer die versicherte Person ändern? In der Regel ist es nicht möglich, die versicherte Person in einer bestehenden Versicherung zu ändern. Die versicherte Person wird bei Vertragsabschluss festgelegt und kann nur in Ausnahmefällen geändert werden, z.B. bei Tod oder Scheidung. Es ist wichtig, dass der Versicherungsnehmer bei Bedarf eine neue Versicherung für die gewünschte Person abschließt. Es empfiehlt sich, vor Vertragsabschluss die Bedingungen der Versicherungsgesellschaft zu prüfen, um Missverständnisse zu vermeiden. **
-
Wer ist Versicherungsnehmer und wer versicherte Person?
Wer ist Versicherungsnehmer und wer versicherte Person? Der Versicherungsnehmer ist die Person, die den Versicherungsvertrag abschließt und die Beiträge zahlt. Er trägt auch die Verantwortung für die korrekte Angabe aller relevanten Informationen. Die versicherte Person ist diejenige, deren Risiko durch die Versicherung abgedeckt wird. Dies kann der Versicherungsnehmer selbst sein oder eine andere Person, wie zum Beispiel ein Familienmitglied. In einigen Fällen können Versicherungsnehmer und versicherte Person auch identisch sein. **
-
Wer bekommt Geld Versicherungsnehmer oder versicherte Person?
Wer bekommt Geld Versicherungsnehmer oder versicherte Person? Der Versicherungsnehmer ist die Person, die die Versicherungspolice abschließt und die Prämien bezahlt. Die versicherte Person ist diejenige, deren Risiko durch die Versicherung abgedeckt ist. Im Falle eines Schadensfalles erhält in der Regel die versicherte Person die Leistungen der Versicherung. Der Versicherungsnehmer kann jedoch auch die Leistungen erhalten, wenn er selbst von dem Schaden betroffen ist. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu prüfen, um zu verstehen, wer im Schadensfall Geld erhält. **
Ähnliche Suchbegriffe für Yalova
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Krankenkasse freiwillig Versicherte ablehnen?
Krankenkassen dürfen grundsätzlich freiwillig Versicherte nicht ablehnen. Jeder hat in Deutschland Anspruch auf eine Krankenversicherung, unabhhängig von Vorerkrankungen oder anderen Risikofaktoren. Allerdings können Krankenkassen Zusatzbeiträge von freiwillig Versicherten verlangen, die über den regulären Beitragssatz hinausgehen. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, um sich freiwillig gesetzlich zu versichern, wie z.B. ein bestimmtes Einkommen oder das Ende einer vorherigen Versicherung. Insgesamt ist es also nicht möglich, dass Krankenkassen freiwillig Versicherte einfach ablehnen. **
-
Was ist der Unterschied zwischen Versicherungsnehmer und versicherte Person?
Was ist der Unterschied zwischen Versicherungsnehmer und versicherte Person? Der Versicherungsnehmer ist die Person, die den Versicherungsvertrag abschließt und die Beiträge zahlt. Die versicherte Person ist diejenige, deren Risiko durch die Versicherung abgedeckt wird. In vielen Fällen sind Versicherungsnehmer und versicherte Person dieselbe Person, aber es kann auch vorkommen, dass der Versicherungsnehmer eine Versicherung für eine andere Person abschließt, z.B. für sein Kind oder seinen Ehepartner. In diesem Fall ist der Versicherungsnehmer für die Beitragszahlungen verantwortlich, aber die versicherte Person ist diejenige, die im Schadensfall Leistungen erhält. **
-
Welche Krankenkasse erhöht Beitrag 2020?
Die Techniker Krankenkasse (TK) hat angekündigt, ihren Beitragssatz im Jahr 2020 um 0,2 Prozentpunkte zu erhöhen. Dies bedeutet, dass Versicherte der TK ab Januar 2020 etwas mehr für ihre Krankenversicherung zahlen müssen. Die TK begründet diese Beitragserhöhung mit steigenden Ausgaben im Gesundheitswesen, insbesondere im Bereich der Arzneimittelkosten. Es ist wichtig, dass Versicherte sich über solche Änderungen informieren, um ihre finanzielle Planung entsprechend anzupassen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.