Domain krankenkasse-schweiz.de kaufen?
Wir ziehen mit dem Projekt
krankenkasse-schweiz.de um.
Sind Sie am Kauf der Domain
krankenkasse-schweiz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenkasse-schweiz.de kaufen?
Wann wurde die sechskantmutter erfunden?
Die Sechskantmutter wurde im Jahr 1864 von William Henry Aston erfunden. Er entwarf sie als eine verbesserte Version der herkömmlichen Vierkantmutter, um eine bessere Griffigkeit und Stabilität zu gewährleisten. Die Sechskantmutter hat sechs Seiten, die es ermöglichen, sie mit einem Schraubenschlüssel oder einer Zange leichter anzuziehen. Sie ist heute eine der am häufigsten verwendeten Arten von Muttern in der Industrie und im Bauwesen. Wann wurde die Sechskantmutter erfunden? **
Wie wird eine Sechskantmutter richtig angebracht und festgezogen?
Die Sechskantmutter wird auf das Gewinde des Bolzens aufgeschraubt. Mit einem passenden Schraubenschlüssel wird die Mutter im Uhrzeigersinn festgezogen, bis sie sicher sitzt. Es ist wichtig, die Mutter nicht zu fest anzuziehen, um Beschädigungen zu vermeiden. **
Ähnliche Suchbegriffe für Sechskantmutter-Sortiment---8537
Top-Angebote
Produkte zum Begriff Sechskantmutter-Sortiment---8537:
-
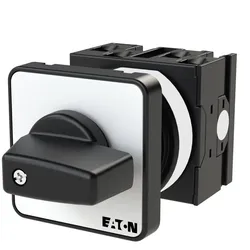
Eaton Betriebsartenschalter T0-2-8537/EAusführung des Schalters=UmschalterPolzahl=2Max. Bemessungsbetriebsspannung Ue bei AC=690 VBemessungsdauerstrom Iu=20 AAnzahl der Schaltstellungen=2Mit Nullstellung=neinMit Rückzug in Nullstellung=neinGerätebauart=EinbaugerätGeeignet für Bodenbefestigung=neinGeeignet für Frontbefestigung=jaGeeignet für Verteilereinbau=neinGeeignet für Zwischenbau=neinKomplettgerät im Gehäuse=neinAusführung des Betätigungselements=KnebelFrontschildgröße=48x48 mmSchutzart (IP), frontseitig=IP65Schutzart (NEMA), frontseitig=1231,23 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Versicherungsnehmer und versicherte Person?
Was bedeutet Versicherungsnehmer und versicherte Person? Der Versicherungsnehmer ist die Person, die den Versicherungsvertrag abschließt und die Prämien an die Versicherungsgesellschaft zahlt. Er trägt die Verantwortung für die ordnungsgemäße Zahlung der Beiträge und die Einhaltung der Vertragsbedingungen. Die versicherte Person ist diejenige, deren Risiko durch die Versicherung abgedeckt ist. Dies kann der Versicherungsnehmer selbst sein oder eine andere Person, die im Vertrag als versicherte Person benannt ist. Es ist wichtig, dass die versicherte Person im Schadensfall die vereinbarten Leistungen von der Versicherung erhält. **
-
Kann der Versicherungsnehmer die versicherte Person ändern?
Kann der Versicherungsnehmer die versicherte Person ändern? In der Regel ist es nicht möglich, die versicherte Person in einer bestehenden Versicherung zu ändern. Die versicherte Person wird bei Vertragsabschluss festgelegt und kann nur in Ausnahmefällen geändert werden, z.B. bei Tod oder Scheidung. Es ist wichtig, dass der Versicherungsnehmer bei Bedarf eine neue Versicherung für die gewünschte Person abschließt. Es empfiehlt sich, vor Vertragsabschluss die Bedingungen der Versicherungsgesellschaft zu prüfen, um Missverständnisse zu vermeiden. **
-
Wer ist Versicherungsnehmer und wer versicherte Person?
Wer ist Versicherungsnehmer und wer versicherte Person? Der Versicherungsnehmer ist die Person, die den Versicherungsvertrag abschließt und die Beiträge zahlt. Er trägt auch die Verantwortung für die korrekte Angabe aller relevanten Informationen. Die versicherte Person ist diejenige, deren Risiko durch die Versicherung abgedeckt wird. Dies kann der Versicherungsnehmer selbst sein oder eine andere Person, wie zum Beispiel ein Familienmitglied. In einigen Fällen können Versicherungsnehmer und versicherte Person auch identisch sein. **
-
Wer bekommt Geld Versicherungsnehmer oder versicherte Person?
Wer bekommt Geld Versicherungsnehmer oder versicherte Person? Der Versicherungsnehmer ist die Person, die die Versicherungspolice abschließt und die Prämien bezahlt. Die versicherte Person ist diejenige, deren Risiko durch die Versicherung abgedeckt ist. Im Falle eines Schadensfalles erhält in der Regel die versicherte Person die Leistungen der Versicherung. Der Versicherungsnehmer kann jedoch auch die Leistungen erhalten, wenn er selbst von dem Schaden betroffen ist. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu prüfen, um zu verstehen, wer im Schadensfall Geld erhält. **

Was ist der Unterschied zwischen einem breiten Sortiment und einem tiefen Sortiment?
Ein breites Sortiment bezieht sich auf eine große Auswahl an verschiedenen Produkten oder Produktkategorien, die in einem Geschäft oder einer Marke angeboten werden. Ein tiefes Sortiment hingegen bezieht sich auf eine große Auswahl an Varianten oder Optionen innerhalb einer bestimmten Produktkategorie. Mit anderen Worten, ein breites Sortiment umfasst viele verschiedene Produkte, während ein tiefes Sortiment viele verschiedene Varianten oder Optionen innerhalb eines Produkts bietet. **
Kann Krankenkasse freiwillig Versicherte ablehnen?
Krankenkassen dürfen grundsätzlich freiwillig Versicherte nicht ablehnen. Jeder hat in Deutschland Anspruch auf eine Krankenversicherung, unabhhängig von Vorerkrankungen oder anderen Risikofaktoren. Allerdings können Krankenkassen Zusatzbeiträge von freiwillig Versicherten verlangen, die über den regulären Beitragssatz hinausgehen. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, um sich freiwillig gesetzlich zu versichern, wie z.B. ein bestimmtes Einkommen oder das Ende einer vorherigen Versicherung. Insgesamt ist es also nicht möglich, dass Krankenkassen freiwillig Versicherte einfach ablehnen. **
Top-Angebote
Produkte zum Begriff Sechskantmutter-Sortiment---8537:
-
Wann wurde die sechskantmutter erfunden?
Die Sechskantmutter wurde im Jahr 1864 von William Henry Aston erfunden. Er entwarf sie als eine verbesserte Version der herkömmlichen Vierkantmutter, um eine bessere Griffigkeit und Stabilität zu gewährleisten. Die Sechskantmutter hat sechs Seiten, die es ermöglichen, sie mit einem Schraubenschlüssel oder einer Zange leichter anzuziehen. Sie ist heute eine der am häufigsten verwendeten Arten von Muttern in der Industrie und im Bauwesen. Wann wurde die Sechskantmutter erfunden? **
-
Wie wird eine Sechskantmutter richtig angebracht und festgezogen?
Die Sechskantmutter wird auf das Gewinde des Bolzens aufgeschraubt. Mit einem passenden Schraubenschlüssel wird die Mutter im Uhrzeigersinn festgezogen, bis sie sicher sitzt. Es ist wichtig, die Mutter nicht zu fest anzuziehen, um Beschädigungen zu vermeiden. **
-
Was bedeutet Versicherungsnehmer und versicherte Person?
Was bedeutet Versicherungsnehmer und versicherte Person? Der Versicherungsnehmer ist die Person, die den Versicherungsvertrag abschließt und die Prämien an die Versicherungsgesellschaft zahlt. Er trägt die Verantwortung für die ordnungsgemäße Zahlung der Beiträge und die Einhaltung der Vertragsbedingungen. Die versicherte Person ist diejenige, deren Risiko durch die Versicherung abgedeckt ist. Dies kann der Versicherungsnehmer selbst sein oder eine andere Person, die im Vertrag als versicherte Person benannt ist. Es ist wichtig, dass die versicherte Person im Schadensfall die vereinbarten Leistungen von der Versicherung erhält. **
-
Kann der Versicherungsnehmer die versicherte Person ändern?
Kann der Versicherungsnehmer die versicherte Person ändern? In der Regel ist es nicht möglich, die versicherte Person in einer bestehenden Versicherung zu ändern. Die versicherte Person wird bei Vertragsabschluss festgelegt und kann nur in Ausnahmefällen geändert werden, z.B. bei Tod oder Scheidung. Es ist wichtig, dass der Versicherungsnehmer bei Bedarf eine neue Versicherung für die gewünschte Person abschließt. Es empfiehlt sich, vor Vertragsabschluss die Bedingungen der Versicherungsgesellschaft zu prüfen, um Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für Sechskantmutter-Sortiment---8537
-
Eaton Betriebsartenschalter T0-2-8537/EAusführung des Schalters=UmschalterPolzahl=2Max. Bemessungsbetriebsspannung Ue bei AC=690 VBemessungsdauerstrom Iu=20 AAnzahl der Schaltstellungen=2Mit Nullstellung=neinMit Rückzug in Nullstellung=neinGerätebauart=EinbaugerätGeeignet für Bodenbefestigung=neinGeeignet für Frontbefestigung=jaGeeignet für Verteilereinbau=neinGeeignet für Zwischenbau=neinKomplettgerät im Gehäuse=neinAusführung des Betätigungselements=KnebelFrontschildgröße=48x48 mmSchutzart (IP), frontseitig=IP65Schutzart (NEMA), frontseitig=1231,23 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
SCHMITZ-WILA Pendelleuchte 00-8537-60-27Bildschirmarbeitsplatztauglich nach EN 12464-1=jaGeeignet für Anzahl der Lichtquellen=5Nennspannung=100..240 VMit Betriebsgerät=neinDimmung 0-10 V=jaDimmung 1-10 V=neinDimmung DALI=neinDimmung DMX=neinDimmung herstellerspezifisch=neinDimmung Netzspannungsmodulation=neinDimmung Phasenabschnitt=neinDimmung Phasenanschnitt=neinDimmung Touch and Dim=neinDimmung mit Push-button=neinEnergieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=FSchutzart (IP)=IP20Schutzklasse nach IEC 61140=IGeeignet für Lampenleistung=15,6 WFarbwiedergabeindex CRI=80-89Leistungsfaktor=0,96Breite=220 mmHöhe/Tiefe=2500 mmDurchmesser=220 mmPolzahl=3871,38 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
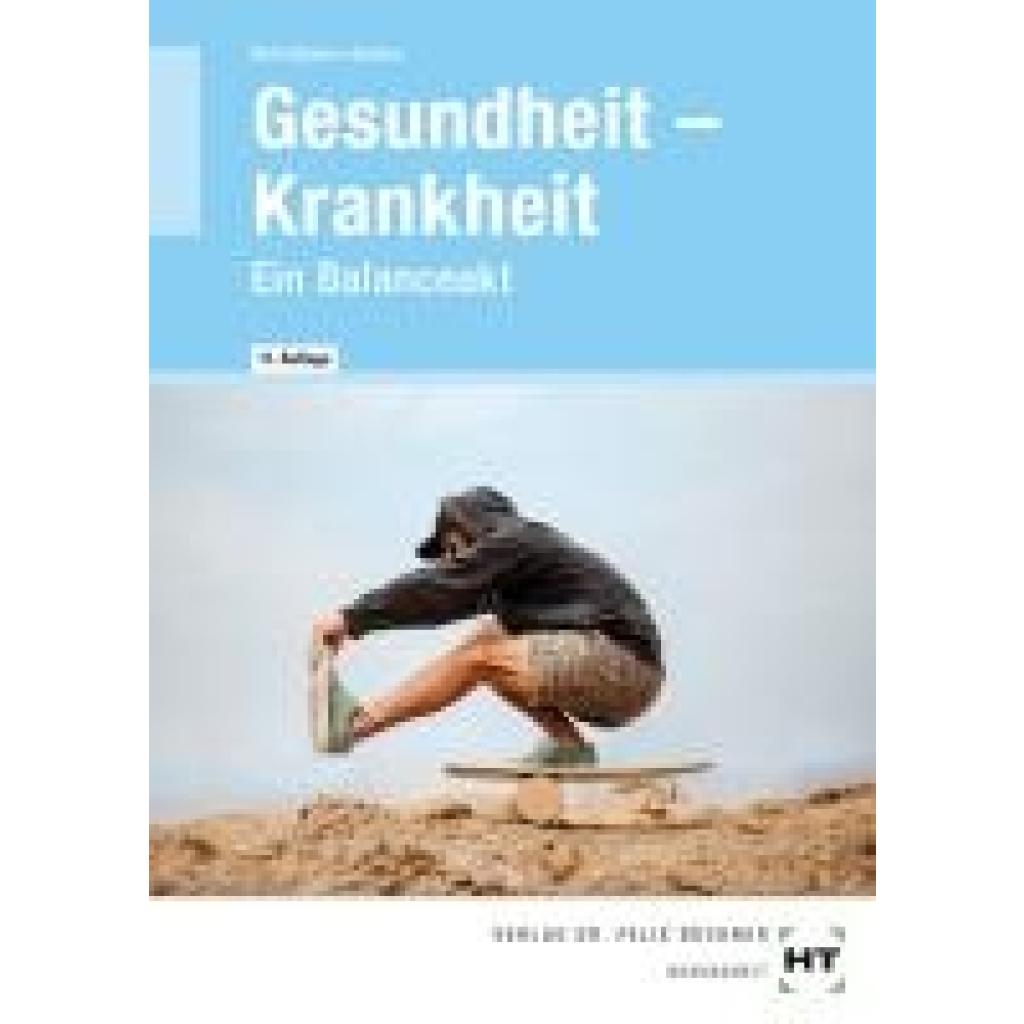
Baltes, Sabine: Gesundheit -- KrankheitGesundheit -- Krankheit , Ein Balanceakt , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 11., erweiterte Auflage, Erscheinungsjahr: 20240228, Produktform: Kartoniert, Autoren: Baltes, Sabine~Höll-Stüber, Eva, Edition: ENL, Auflage: 24011, Auflage/Ausgabe: 11., erweiterte Auflage, Seitenzahl/Blattzahl: 320, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsschule; Gesundheit; Lehrbuch, Fachschema: Gesundheitsberufe / Berufsbezogenes Schulbuch, Fachkategorie: Schule und Lernen: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für alle Bildungsstufen, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik GmbH, Länge: 239, Breite: 172, Höhe: 22, Gewicht: 543, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 2740240 A20324278 A11944671 A5255625,36,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist Versicherungsnehmer und wer versicherte Person?
Wer ist Versicherungsnehmer und wer versicherte Person? Der Versicherungsnehmer ist die Person, die den Versicherungsvertrag abschließt und die Beiträge zahlt. Er trägt auch die Verantwortung für die korrekte Angabe aller relevanten Informationen. Die versicherte Person ist diejenige, deren Risiko durch die Versicherung abgedeckt wird. Dies kann der Versicherungsnehmer selbst sein oder eine andere Person, wie zum Beispiel ein Familienmitglied. In einigen Fällen können Versicherungsnehmer und versicherte Person auch identisch sein. **
-
Wer bekommt Geld Versicherungsnehmer oder versicherte Person?
Wer bekommt Geld Versicherungsnehmer oder versicherte Person? Der Versicherungsnehmer ist die Person, die die Versicherungspolice abschließt und die Prämien bezahlt. Die versicherte Person ist diejenige, deren Risiko durch die Versicherung abgedeckt ist. Im Falle eines Schadensfalles erhält in der Regel die versicherte Person die Leistungen der Versicherung. Der Versicherungsnehmer kann jedoch auch die Leistungen erhalten, wenn er selbst von dem Schaden betroffen ist. Es ist wichtig, die genauen Bedingungen der Versicherungspolice zu prüfen, um zu verstehen, wer im Schadensfall Geld erhält. **
-
Was ist der Unterschied zwischen einem breiten Sortiment und einem tiefen Sortiment?
Ein breites Sortiment bezieht sich auf eine große Auswahl an verschiedenen Produkten oder Produktkategorien, die in einem Geschäft oder einer Marke angeboten werden. Ein tiefes Sortiment hingegen bezieht sich auf eine große Auswahl an Varianten oder Optionen innerhalb einer bestimmten Produktkategorie. Mit anderen Worten, ein breites Sortiment umfasst viele verschiedene Produkte, während ein tiefes Sortiment viele verschiedene Varianten oder Optionen innerhalb eines Produkts bietet. **
-
Kann Krankenkasse freiwillig Versicherte ablehnen?
Krankenkassen dürfen grundsätzlich freiwillig Versicherte nicht ablehnen. Jeder hat in Deutschland Anspruch auf eine Krankenversicherung, unabhhängig von Vorerkrankungen oder anderen Risikofaktoren. Allerdings können Krankenkassen Zusatzbeiträge von freiwillig Versicherten verlangen, die über den regulären Beitragssatz hinausgehen. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, um sich freiwillig gesetzlich zu versichern, wie z.B. ein bestimmtes Einkommen oder das Ende einer vorherigen Versicherung. Insgesamt ist es also nicht möglich, dass Krankenkassen freiwillig Versicherte einfach ablehnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.